SpaceX:時価総額1兆ドルではなく10兆ドルを狙える理由
Nasdaq IPO(2026年6月)を控えた目論見書を読み解く。単一事業の打上げ企業ではなく、複数の兆ドル市場へ同時アクセスする「宇宙時代の基盤インフラ」としての評価フレーム。
想定読者:機関投資家・プロフェッショナル投資家 / 分類:テーマ・リサーチノート(情報提供)
文責:Maximus合同会社 リサーチ・デスク
EXECUTIVE SUMMARY
01 ロケット会社という誤読
ほとんどの投資家は、SpaceXをロケット会社だと評価している。それはAmazonを「本屋」と呼ぶに等しい誤読かもしれない。
2026年現在、Apple・Microsoft・NVIDIA・Amazon・Alphabetなど、時価総額1兆ドル超の企業はもはや珍しくない。一方で、10兆ドルに到達した企業はまだ存在しない。その最初の一社を巡る議論で名が挙がるのは通常NVIDIA、Microsoft、あるいはOpenAIである。本ノートは、SpaceXがその候補群に加わりうるという仮説を、IPOに際して開示された目論見書の記述に即して検証する。
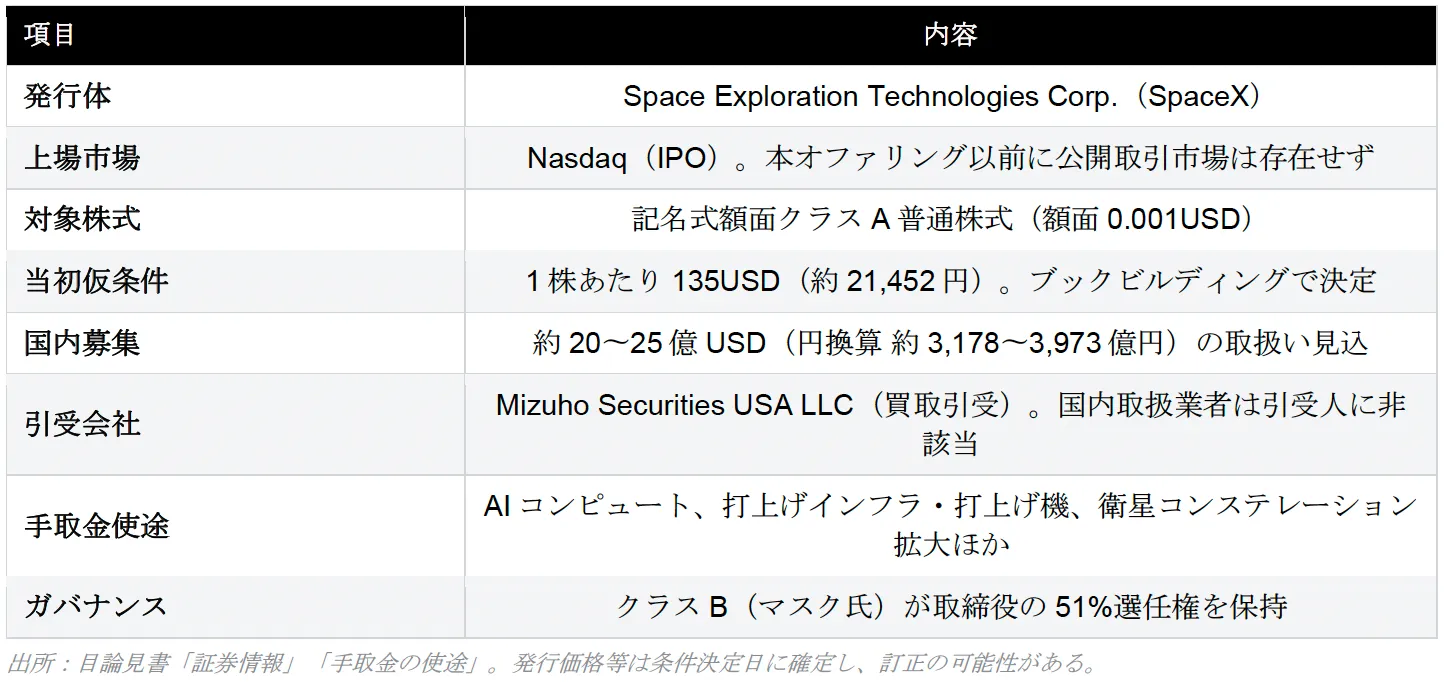
結論を先に置く。SpaceXを「打上げ市場の独占者」として評価する限り、企業価値の上限は数千億ドル規模に収れんする。しかし目論見書において、同社は自らをロケット企業として説明していない。開示資料は事業を宇宙(Space)、コネクティビティ(Connectivity)、AIの三セグメントに区分しており、ロケットはこれら巨大インフラを構築するための手段として位置づけられている。投資家が問うべきは「PERは何倍か」ではなく、「同社はいくつの兆ドル市場を同時に支配しうるか」である。
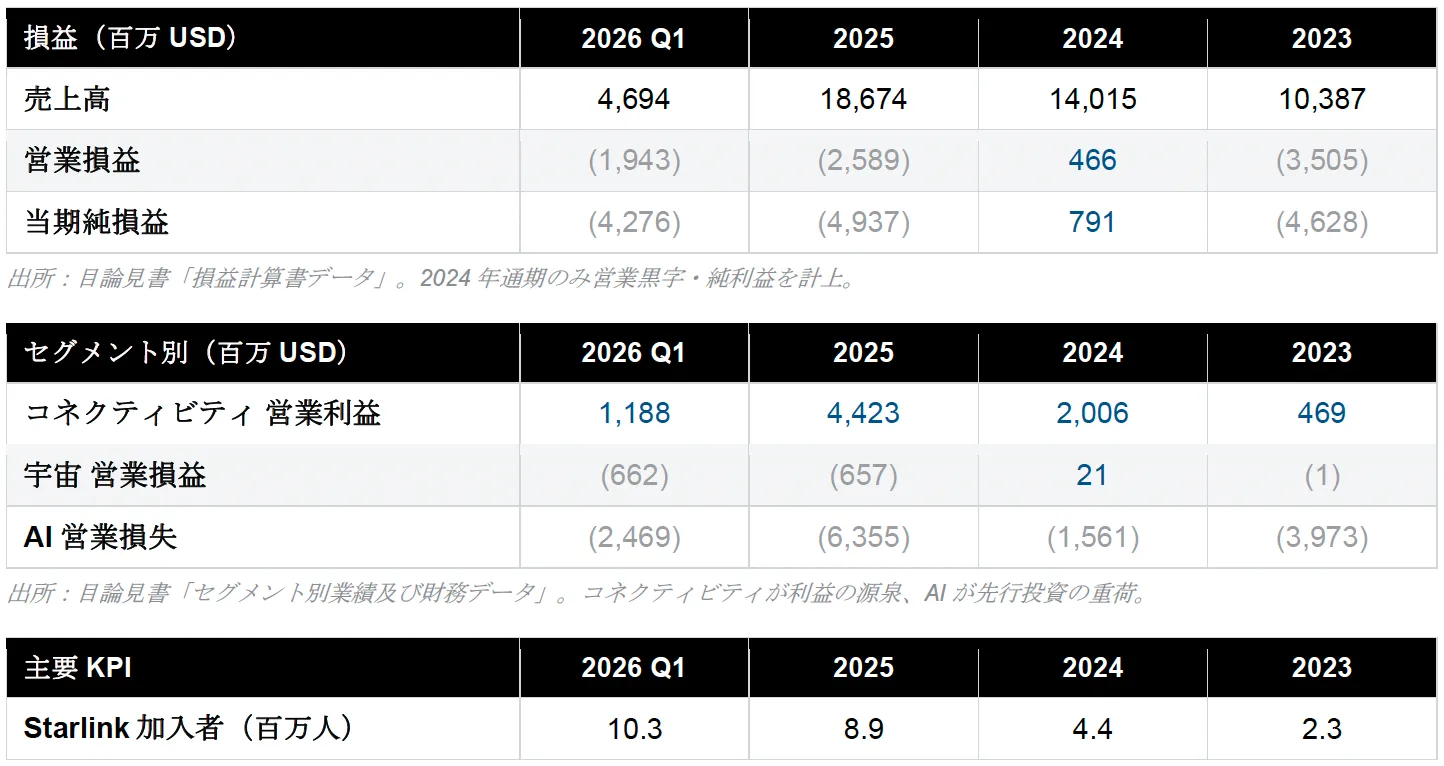
ただし、強気の構想と足元の財務は明確に乖離している。直近通期(2025年)は売上高187億ドルに対し当期純損失49億ドル、AIセグメントは営業損失64億ドルを計上した。本ノートは成長シナリオと、それを毀損しうるリスク(恒常的赤字、マスク氏への議決権集中、ロックアップ解除に伴う需給、為替・規制)を並置して提示する。
ファクトシート — 開示数値ダッシュボード
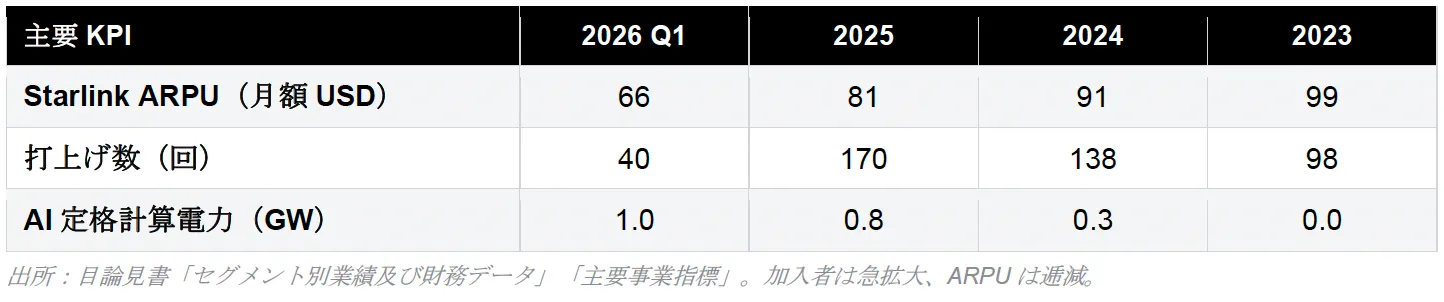
以下は目論見書に基づく主要数値。単位は特記なき限り百万米ドル。2026年は第1四半期(未監査)、その他は通期。
THE THREE PILLARS
02 第一の柱:Starlink=「宇宙版AWS」
市場はStarlinkを衛星インターネットサービスと理解している。しかし本質は通信インフラである。目論見書によれば加入者数は約1,030万(2026年Q1)、記事ベースで提供国は164カ国に及ぶ。地球上で唯一、自らロケットを保有し、自ら衛星を打ち上げ、自らネットワークを構築できる垂直統合プレイヤーである。
Starlinkが世界標準の接続基盤となれば、SpaceXは一通信事業者ではなく、デジタル接続に対して「インフラ税」を徴収する立場に近づく。AmazonにとってのAWS、Alphabetにとっての検索、AppleにとってのiOSと同様、利用が広がるほど収益が積み上がる構造だ。実際、コネクティビティ・セグメントは2023年以降一貫して営業黒字であり、グループの利益エンジンとして機能している。
留意点として、加入者の急拡大と引き換えにARPUは月額99ドル(2023年)から66ドル(2026年Q1)まで低下している。普及フェーズの価格戦略か、競争・ミックス変化による単価圧力かは、上場後の四半期開示で継続検証すべき論点である。
03 第二の柱:AIが押し上げる別次元
今回の目論見書で最も注目されるのはAIセグメントの存在である。資料はAIトレーニング・クラスター(定格計算電力1GW超)に言及し、さらにTerafab(先端ロジック/メモリ・チップの設計・製造・パッケージングを単一施設に垂直統合する構想)やMacrohardといったプロジェクトを示している。同社は年間1テラワットのコンピュート製造という長期目標を掲げる。
多くの投資家は「AI=GPU」と捉えるが、次のボトルネックは電力である。大規模学習には膨大な電力と冷却・蓄電が要る。SpaceXはロケット、衛星通信、蓄電、電力、データセンターを一体で運営しうる稀有なプレイヤーであり、垂直統合によってAI時代のインフラ全体に手を掛けうる。
ただしこれは現時点で最大のコスト・センターでもある。AIセグメントは2025年通期で営業損失64億ドル、2026年Q1だけで25億ドルの損失を計上した。構想の壮大さと資本負担の重さは表裏一体であり、調達資金の使途(AIコンピュート・インフラの拡大、打上げ機の強化、衛星コンステレーション拡大)の進捗が評価の分水嶺となる。
04 第三の柱:人類史上最大の市場
ここから先は、多くの投資家が懐疑的になる領域だ。火星である。SpaceXのミッションは人類を多惑星種にすることにある。重要なのは火星に到達できるか否かではなく、そこへ向かう過程で生まれる市場群だ。宇宙輸送、宇宙通信、宇宙資源、宇宙エネルギー、宇宙建設、宇宙物流——その全てにSpaceXが関与しうる。
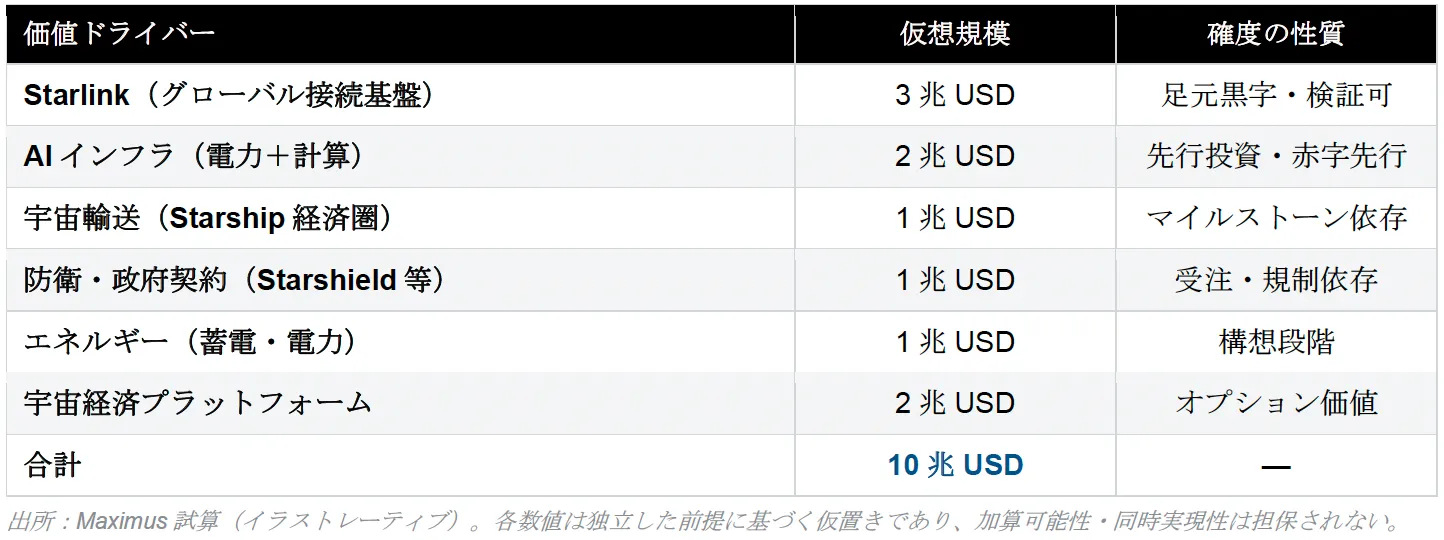
オプション価値として捉えるのが妥当だろう。基本シナリオには織り込まず、しかしゼロでもない。Starship(完全再利用型の超大型打上げ機)が2026年下期に本格的なペイロード運用へ移行するとの記載は、このオプションの行使可能性を左右するマイルストーンである。
10兆ドルの分解(イラストレーティブ)
以下は目論見書に基づく主要数値。単位は特記なき限り百万米ドル。2026年は第1四半期(未監査)、その他は通期。
RISK FACTORS
05 強気シナリオを毀損しうる要因
プロフェッショナルの評価軸では、構想の壮大さと同等の比重でダウンサイドを点検する必要がある。目論見書の記述に基づく主要リスクは以下のとおり。
-
恒常的な赤字とキャッシュ消費。直近通期で当期純損失49億ドル、AIセグメント営業損失64億ドルを計上。黒字化の経路とタイミングが不透明で、追加調達による希薄化圧力が残る。
-
ロックアップと需給。マスク氏保有株には条件決定日から366日のロックアップが設定され、早期解除条項も適用されない。一方で段階的に解除される株式群があり、需給イベントとして価格変動要因になりうる。
-
為替リスク。本株式の取引・配当は外貨建てで、円換算価値は為替に左右される。円高局面では為替差損が生じうる。
-
規制・地政学。衛星通信・AI・打上げのいずれも、各国の許認可・安全保障・コンテンツ規制の影響を受ける。地政学的緊張の高まりはStarlink運用にも波及しうる。
-
技術・運用リスク。打上げは天候・機体構成・安全制約に左右され、事故は事業全体の評判・稼働に影響する。サプライヤー集中も指摘されている。
総じて、本件は「複数の巨大市場へのアクセス権」という上方の楽しみと、「未だ赤字の重資本事業+強い個人依存」という下方の重さを併せ持つ。ポジションサイジングはこの非対称性を前提に設計されるべきである。
価格は未定(ブックビルディング)であり、米国市場の慣行に従い仮条件の上下限を超えて決定されうる点に留意。投資判断は確定後の発行価格等開示と最終目論見書で再検証すべきである。
SpaceXが成功裏に構想を実装した場合、比較対象はもはやTeslaやNVIDIAではなく、時代の基盤インフラそのものになる。1兆ドルは通過点となりうる。だが現実の損益はまだ赤字であり、評価は「いくつの兆ドル市場を同時に握れるか」という上方の確率と、足元の資本負担・ガバナンス集中という下方の重さの、双方を見据えて行うべきである。
本資料はMaximus合同会社のリサーチ・デスクが、公開された目論見書(有価証券届出書ベース)等の情報を基に作成した情報提供・分析資料であり、特定の有価証券の取得・売却その他の取引を勧誘・推奨するものではありません。Maximus合同会社は金融商品取引法に基づく投資助言・代理業の登録業者ではなく、本資料は個別の投資助言を構成しません。本文中の「10兆ドル」を含む数値・シナリオは、特定の前提に基づくイラストレーティブな試算であり、将来の企業価値・株価・業績を予測・保証するものではありません。 目論見書記載のとおり、本オファリングの発行価格等は条件決定日に確定し、訂正される可能性があります。新規公開株式はクーリングオフの対象外です。実際の取引・申込みは、取扱金融商品取引業者の交付する最新の目論見書および契約締結前交付書面を確認のうえ、各業者を通じて行ってください。投資には元本割れを含む各種リスクがあり、最終的な投資判断はご自身の責任と判断において行ってください。本資料の内容には誤りが含まれる可能性があり、その正確性・完全性を保証しません。本資料の無断複製・転載を禁じます。